2026년 10월 14일 기준국민연금공단 안내 기반1분 조회
내가 낸 보험료로 노후에 매달 얼마를 받을까요? 1분이면 숫자로 확인할 수 있습니다.
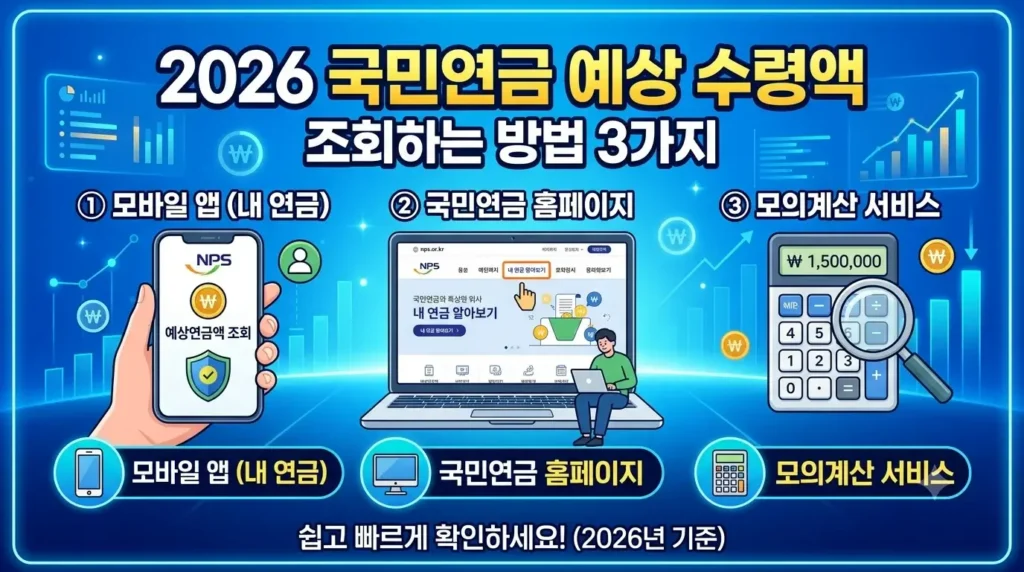
국민연금 예상 수령액은 국민연금공단의 앱과 홈페이지에서 본인 인증만 하면 바로 조회됩니다. 로그인 없이 대략의 금액만 보고 싶다면 모의계산도 있습니다. 어려운 계산식을 몰라도 됩니다.
2026년에는 보험료율이 9%에서 9.5%로 오르고 소득대체율이 43%로 조정되는 등 제도가 달라졌습니다. 그래서 예전에 조회했던 금액이 지금과 다를 수 있습니다. 아래에서 조회 방법과 결과를 읽는 요령을 정리합니다.
1분 요약
- 조회 방법: 앱 내 곁에 국민연금, 국민연금공단 홈페이지 내 연금 알아보기, 인증 없는 모의계산
- 2026년 보험료율 9.5%(매년 0.5%포인트씩 올라 2033년 13%), 소득대체율 43%(40년 가입 기준)
- 노령연금은 가입기간 10년(120개월) 이상이어야 받을 수 있음
- 조회 금액은 예상치이며 소득, 가입기간, 수급 개시 나이에 따라 달라짐
SECTION 01조회 방법
국민연금 예상 수령액 조회 방법 한눈에 보기
공식 경로는 크게 세 가지이며, 하나 더 알아두면 좋은 통합 조회 서비스가 있습니다.
| 방법 | 특징 | 준비물 |
|---|---|---|
| 내 곁에 국민연금 앱 | 메인 화면에서 가입 내역과 예상 노령연금액을 바로 확인, 가장 간편 | 스마트폰, 간편인증(카카오, 네이버 등) |
| 국민연금공단 홈페이지 내 연금 알아보기 | PC에서 가입 이력과 예상 연금액 상세 조회 | 공동인증서 또는 간편인증 |
| 예상연금 모의계산 | 출생연도, 소득, 가입기간을 직접 입력해 대략 금액 계산 | 인증 불필요 |
| 통합연금포털(금융감독원) | 국민연금뿐 아니라 퇴직연금과 개인연금을 한 번에 조회 | 본인 인증 |
공식 안내는 국민연금공단 소식 페이지에서 확인할 수 있고, 메뉴 구성은 개편으로 달라질 수 있습니다. 퇴직연금과 개인연금까지 묶어 보려면 통합연금포털을 함께 이용하세요.
SECTION 02앱 조회 순서
내 곁에 국민연금 앱으로 조회하는 순서
- 앱스토어(iOS) 또는 플레이스토어(안드로이드)에서 내 곁에 국민연금을 검색해 설치합니다.
- 앱을 열고 간편인증(카카오, 네이버 등)이나 공동인증서로 로그인합니다.
- 메인 화면에서 예상 노령연금액과 가입 내역을 확인합니다.
- 가입기간이 부족하면 추후납부 가능 여부도 함께 살펴봅니다.
PC가 편하다면 국민연금공단 홈페이지에서 내 연금 알아보기를 선택해 같은 방식으로 조회하세요. 전화 상담은 1355이며 가까운 지사 방문도 가능합니다.
SECTION 03결과 읽는 법
조회 금액, 이렇게 읽어야 정확합니다
조회된 금액은 지금까지의 가입 내역을 바탕으로 계산한 예상치입니다. 공단 안내에 따르면 현재 소득 수준으로 만 60세나 수급 가능 시점까지 보험료를 계속 낸다고 가정한 금액입니다. 따라서 앞으로의 소득 변화와 납부 중단 여부에 따라 달라집니다.
연금액은 개념적으로 전체 가입자 평균소득과 내 평균소득, 그리고 가입기간을 함께 반영해 정해집니다. 가입기간이 길고 소득이 높을수록 많아지지만, 평균소득이 낮은 가입자에게 상대적으로 유리하게 설계되어 있습니다(제도 구조에 대한 일반적 설명입니다).
조회할 때마다 금액이 다른 이유
- 가입기간이 늘었거나 소득(기준소득월액)이 바뀌었을 때
- 보험료율과 소득대체율 같은 제도가 바뀌었을 때
- 연금액이 물가상승률에 따라 매년 조정될 때
- 수급 개시 나이를 조기나 연기로 가정했을 때
SECTION 042026년 변화
2026년 국민연금, 무엇이 달라졌나
| 항목 | 2025년 | 2026년 |
|---|---|---|
| 보험료율 | 9% | 9.5% (매년 0.5%포인트 인상, 2033년 13%) |
| 직장가입자 본인 부담 | 4.5% | 4.75% |
| 소득대체율(40년 가입 기준) | 41.5% | 43% |
| 연금액 물가 반영 | – | 소비자물가상승률 2.1% 반영 |
2025년 국민연금법 개정에 따라 2026년부터 달라진 내용입니다. 개정 내용은 한국보건사회연구원이 정리한 보건복지부 자료에서 확인할 수 있습니다.
주의할 점은 소득대체율 43%가 40년 가입 기준 수치라는 것입니다. 가입기간이 짧으면 체감 비율은 이보다 낮습니다. 또한 2026년 이후 가입기간에 적용된다는 안내도 있어 기존 가입기간까지 어떻게 반영되는지는 불확실하므로, 개인별 영향은 공단 조회로 확인하세요.
SECTION 05수령 나이
언제부터 받나: 수급 개시 나이와 조기, 연기
| 출생연도 | 노령연금 수급 개시 나이 |
|---|---|
| 1953년에서 1956년 | 61세 |
| 1957년에서 1960년 | 62세 |
| 1961년에서 1964년 | 63세 |
| 1965년에서 1968년 | 64세 |
| 1969년 이후 | 65세 |
노령연금은 가입기간이 10년(120개월) 이상이어야 받을 수 있습니다. 수급 나이에 도달했는데 가입기간이 10년 미만이면 연금 대신 보험료와 이자를 합한 반환일시금을 받게 됩니다.
조기노령연금은 만 60세부터 5년 앞당겨 받는 제도이고, 연기연금은 최대 5년까지 미루는 제도입니다. 공단 안내 기준으로 조기에 1년 앞당길 때마다 연금액이 6%씩 줄고, 연기하면 1년마다 7.2%씩 늘어나는 것으로 알려져 있으니 정확한 비율은 공단 모의계산으로 비교해보세요.
SECTION 06늘리는 방법
예상 수령액을 늘리는 방법 4가지
- 추후납부(추납): 납부 예외 기간 등 비어 있는 기간의 보험료를 나중에 내어 가입기간을 늘립니다.
- 반환일시금 반납: 예전에 일시금으로 받았다면 이자를 더해 반납해 가입기간을 되살립니다.
- 연기연금: 수급을 늦춰 연금액을 늘립니다.
- 임의가입이나 임의계속가입: 의무 가입 대상이 아니거나 60세 이후에도 가입기간을 채울 때 활용합니다.
어떤 방법이 유리한지는 개인마다 다르므로 모의계산으로 먼저 비교하세요. 국민연금공단이나 1355에서 상담받을 수 있습니다.
SECTION 07FAQ
자주 묻는 질문
Q조회 금액이 실제 받을 금액인가요?
A아니요. 현재 가입 내역을 기준으로 한 예상치입니다. 실제 금액은 앞으로의 납부와 소득, 수급 시점의 제도에 따라 달라집니다.
Q로그인 없이도 조회할 수 있나요?
A모의계산은 인증 없이 출생연도, 소득, 가입기간을 입력해 대략의 금액을 볼 수 있습니다. 정확한 금액은 인증 후 조회해야 합니다.
Q가입기간이 10년이 안 되면 어떻게 되나요?
A노령연금 대신 반환일시금을 받게 됩니다. 추후납부 등으로 가입기간을 채울 수 있는지 공단에서 상담받아 보세요.
Q퇴직연금과 개인연금도 같이 볼 수 있나요?
A금융감독원 통합연금포털에서 국민연금, 퇴직연금, 개인연금을 함께 조회할 수 있습니다.
SECTION 08출처
출처와 기준일
- 국민연금공단 소식 페이지 – 예상 연금액 조회 방법(앱, 홈페이지)
- 한국보건사회연구원 보건복지포럼 자료 – 2026년 보험료율 9.5%, 소득대체율 43%
- 국민연금공단 – 공식 조회와 상담
작성 기준일은 2026년 10월 14일입니다. 조회되는 예상 연금액은 확정액이 아니며, 소득대체율 43%의 적용 범위처럼 해석이 갈릴 수 있는 부분은 국민연금공단 조회와 상담(1355)으로 확인하세요. 출처가 없는 설명은 일반적 해석(추정)입니다.